


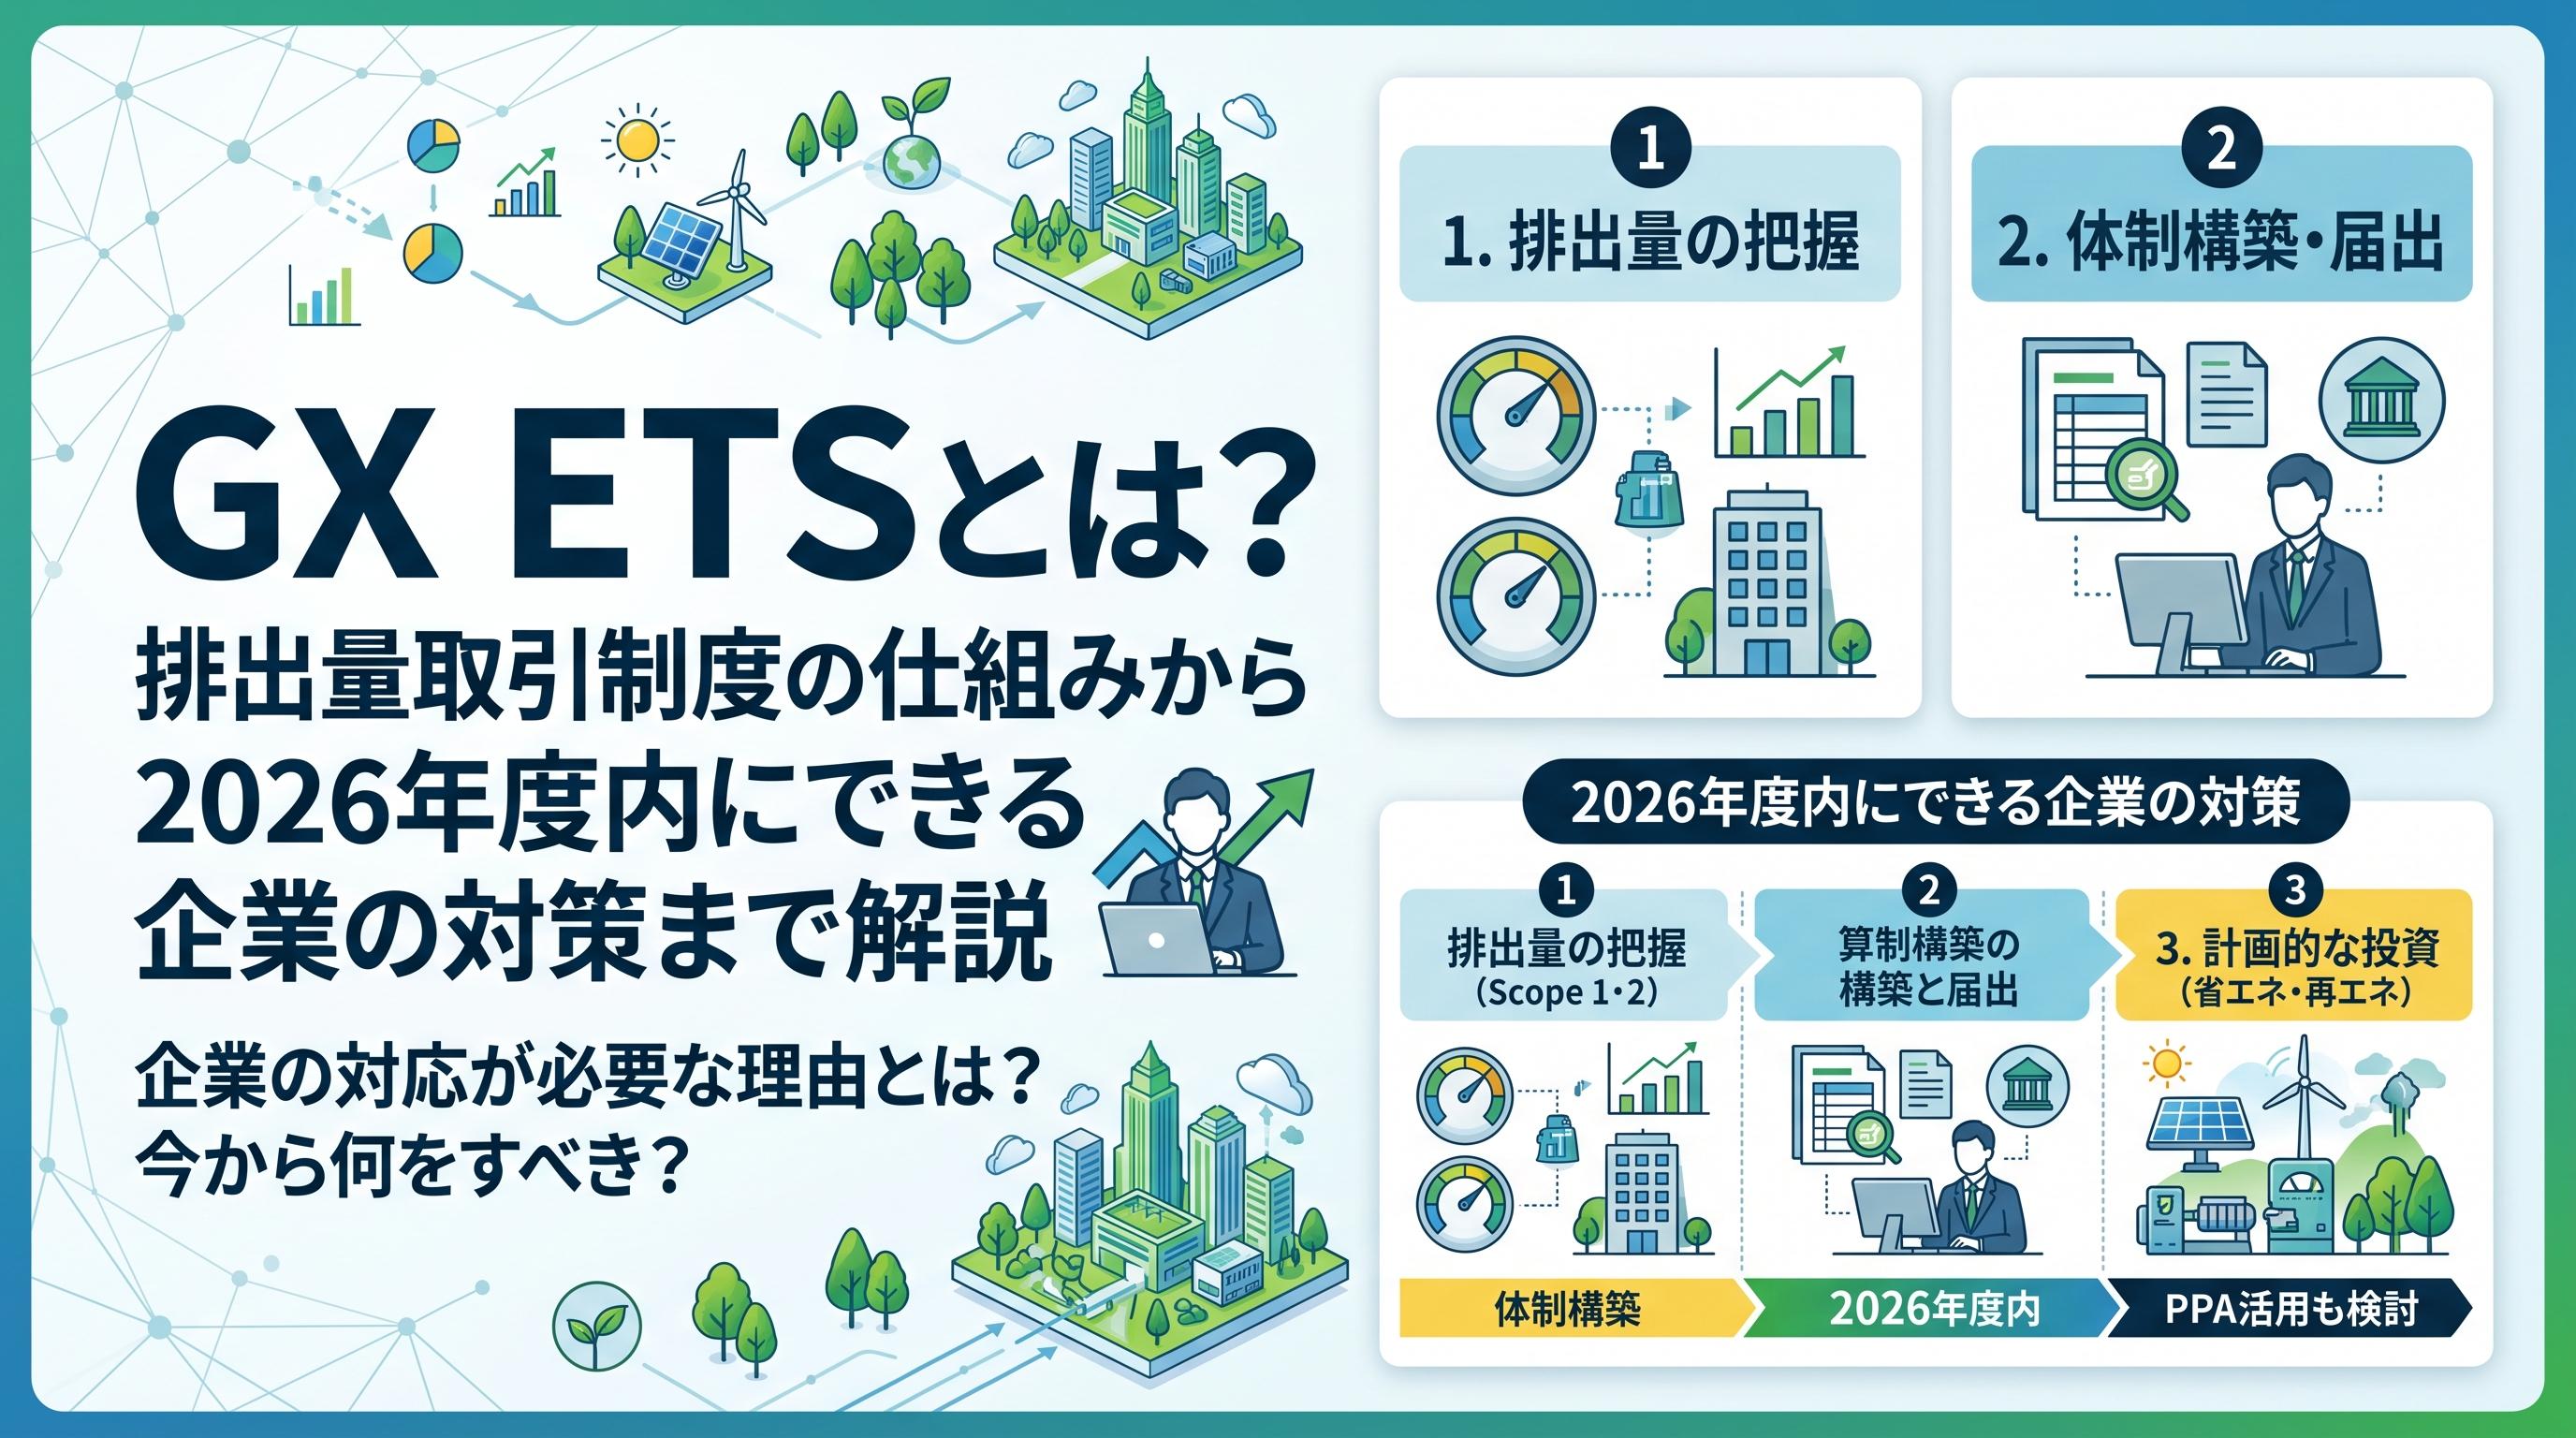
GX ETSとは?排出量取引制度の仕組みから2026年度内にできる企業の対策まで解説
- GX ETSとは?
- 排出枠を売買する仕組み
- GXリーグにおける取り組み
- 従来のJ-クレジットとの違い
- 海外の排出量取引制度(EU-ETSなど)との違い
- GX ETSが導入される背景
- 脱炭素を加速させる
- 環境対策と経済成長を両立する
- GX ETSの年度別スケジュール
- 2023年度から試行開始
- 2026年度から本格稼働
- 2033年度から有償オークション開始
- GX ETSの本格稼働で対象となる企業
- 年間10万トン以上の企業は義務化
- 基準未満でもサプライチェーン経由で影響
- 企業がGX ETSに参加する3つのメリット
- ESG投資の評価が高まる
- 資金調達で優遇を受けられる
- 排出枠の売却で利益が出る
- GX ETSの課題とリスク
- 排出量の算定に手間がかかる
- 目標未達成でコストが発生する
- 企業が今から始めるべき3つの準備
- 排出量(Scope1・2)を把握する
- GXリーグへの参画を検討する
- 設備投資の計画を立てる
- まとめ:GX ETSへの早期対応が企業の価値を決める
GX ETSとは?
GX ETS(排出量取引制度)は、企業が排出する温室効果ガスに上限を設け、その枠を売買する仕組みです。
この章では、制度の基本的な構造や、日本独自の枠組みである「GXリーグ」との関係、そして既存の制度との違いを整理します。
全体像を把握することで、なぜ今この制度が注目されているのかが見えてきます。
排出枠を売買する仕組み
GX ETSの最大の特徴は、企業ごとに設定された「排出枠」を取引できる点にあります。
あらかじめ決めた目標以上に温室効果ガスを削減できた企業は、余った枠を他の企業に売ることができます。
逆に、削減目標を達成できなかった企業は、不足分の枠を他社から買い取らなければなりません。
たとえば、自社の努力だけでは設備改修が間に合わない場合でも、市場から枠を買うことでルール上の目標をクリアできるようになっています。
もちろん、「お金で解決すればいい」という単純な話ではありません。
市場で枠を買うコストが企業の負担となるため、結果として自社で削減努力をした方が得になるという経済的な動機づけが働きます。
この仕組みを通じて、社会全体で効率よく脱炭素を進めることが制度の本来の目的です。
GXリーグにおける取り組み
日本では、GX ETSは「GXリーグ」という枠組みの中で運用されています。
GXリーグとは、脱炭素に積極的な企業や政府、大学などが協力して新しい市場を作っていくための集まりです。
日本の制度は、いきなり厳しい規制をかけるのではなく、まずは企業が自主的に目標を掲げる形からスタートしています。
自ら削減目標を宣言し、その達成に向けて努力する姿勢を示すことで、投資家や取引先からの信頼を得やすくなります。
実際に、多くの大手企業がすでにGXリーグに参画しています。
ただ目標を出すだけでなく、達成状況を定期的に報告する必要があるため、ごまかしがきかない透明性の高いルールとなっているのが特徴です。
従来のJ-クレジットとの違い
日本には以前から「J-クレジット」という排出削減量を取引する制度がありますが、GX ETSとは役割が異なります。
それぞれの違いを整理してみましょう。
主な違いは以下の通りです。
項目 | GX ETS | J-クレジット |
対象者 | 主に大企業や多排出企業 | 中小企業や森林所有者など幅広く |
仕組み | 総排出量の上限(枠)を管理・取引 | 削減できた「量」をクレジット化して売買 |
目的 | 企業全体の排出量削減を義務・目標化 | 省エネ活動や森林保護への資金還元 |
J-クレジットは「良いことをした分を評価して売る」仕組みです。
一方でGX ETSは「あらかじめ決められた枠の中でやりくりし、足りない分や余った分を売買する」という、より全体管理の色合いが強い制度といえます。
両者は対立するものではなく、GX ETSの目標達成のためにJ-クレジットを活用することも認められています。
海外の排出量取引制度(EU-ETSなど)との違い
排出量取引制度は、実はヨーロッパなど海外の方が先行しています。
代表的なEU-ETS(欧州連合域内排出量取引制度)と日本のGX ETSを比べると、制度の厳しさに大きな違いがあります。
EU-ETSは、最初から政府が企業に厳格な排出上限を割り当て、守れなければ重い罰金が科される義務的な制度です。
対して日本のGX ETSは、現時点では企業の自主的な目標設定をベースにした緩やかなスタートを切っています
しかし、これは日本がいつまでも自主性に任せるという意味ではありません。
国際的な流れに合わせるため、日本でも段階的にルールが厳しくなり、最終的には義務化される方向で議論が進んでいます。
「今は自主参加だから関係ない」と油断していると、将来的に海外市場での競争力を失うリスクがある点には注意が必要です。
GX ETSが導入される背景
なぜ今、日本政府はGX ETSを導入しようとしているのでしょうか。
この章では、制度が作られた背景にある2つの大きな理由を解説します。
単なる環境保護の枠を超え、国の経済戦略が深く関わっていることが分かります。
脱炭素を加速させる
最大の理由は、温室効果ガスの排出に価格をつける「カーボンプライシング」の考え方を取り入れ、脱炭素を一気に進めるためです。
これまでの「環境に優しいことをしよう」という呼びかけだけでは、地球温暖化を止めるには不十分だと分かってきました。
そこで、排出すること自体にコスト(価格)を発生させる仕組みが必要になりました。
たとえば、たくさんCO2を出す企業はそれだけ高いコストを払い、逆に削減に成功した企業は利益を得られるようにします。
こうすることで、企業は生き残りをかけて本気で環境対策に取り組むようになります。
政府の補助金に頼るだけでなく、市場のメカニズムを使って強制的に脱炭素へのシフトを促すのが、GX ETSの大きな狙いです。
環境対策と経済成長を両立する
もう一つの背景は、環境対策を単なる「コスト」ではなく「成長のチャンス」に変えることです。
世界中でカーボンニュートラルへの投資が加速する中、日本企業が乗り遅れれば、国際市場での競争力を失ってしまいます。
GX ETSを通じてルールを整備することで、環境技術を持つ企業に資金が集まりやすくなります。
また、国としても「GX経済移行債」という新しい国債を発行し、そこから得た資金を企業の脱炭素投資の支援に回す計画を立てています。
つまり、厳しいルールを課す一方で、新しい技術やビジネスモデルを生み出すための巨大な市場を作ろうとしているのです。
環境を守りながら経済も成長させる「GX(グリーントランスフォーメーション)」の実現に、この制度は欠かせないピースとなっています。
GX ETSの年度別スケジュール
GX ETSは、ある日突然すべての企業に適用されるわけではありません。
この章では、企業が準備を進めるための目安となる、3つの段階に分かれたスケジュールを確認します。
いつまでに、どのような対応が求められるのかを把握しておきましょう。
2023年度から試行開始
第1段階として、2023年度からすでにGX ETSの試行がスタートしています。
この期間は、GXリーグに賛同した企業による「自主参加」という形をとっています。
参加企業は、自らの現状を把握し、削減目標を宣言して実績を報告する機会を設けています。
ルールやシステムが本当に機能するかをテストし、課題を洗い出すための重要な期間です。
多くの企業にとっては、まだ様子見ができる段階かもしれません。
しかし、先進的な企業はすでにこの期間を利用して、社内のデータ収集体制を整えたり、他社との情報交換を進めたりと、次のフェーズに向けた助走を始めています。
2026年度から本格稼働
2026年度からは、GX ETSが試行段階を終えて第2段階として「本格稼働」へ移行します。 これまでの自主的な参加から一転し、大規模な排出事業者に対して法的な参加義務が課される点が大きな変更点です。
具体的には、直近3年間の直接排出量(Scope1)が年平均10万トン以上の事業者が対象となります。 対象企業は自ら該当するかを判定し、国へ届け出る義務が生じるため、大手製造業やエネルギー企業を中心に迅速な対応を迫られます。
ただし、2026年度の初年度からいきなり排出枠の売買が始まるわけではありません。 初年度は、正確な排出量の算定や国への届出、削減に向けた移行計画の提出といった「データ管理体制の構築」が中心となります。
実際に政府から排出枠が割り当てられ、企業間での売買や目標の償却を行う「本格的な取引」は2027年度からスタートするスケジュールです。 2026年度に算定したデータをベースとして翌年度から市場が動くため、企業は2026年度中に算定プロセスを固めておく必要があります。
スムーズに対応を進めるため、企業が押さえておくべきスケジュールの流れは以下の通りです。
- 排出量の自己判定:過去3年間のScope1排出量が10万トンを超えているか計算する
- 計測と体制の構築:2026年度の年間排出量を正確に算定できる体制を整える
- 届出と計画提出:算定結果と削減に向けた移行計画を国へ提出する
- 2027年度からの取引備え:割り当てられる排出枠を予測し売買方針を検討する
このように、2026年度は「算定と届出」、2027年度からは「実際の取引」と段階を踏んで制度が展開していきます。 自社が年10万トンの基準に当てはまるかどうか、今すぐ過去の排出量データを掘り起こして確認することが第一歩となります。
2033年度から有償オークション開始
第3段階の2033年度からは、制度のルールがさらに厳しくなります。
発電事業者などの一部の多排出企業を対象に、排出枠の「有償オークション」が導入される予定です。
これまでは目標の範囲内であれば無料で枠をもらえていたものが、そもそも枠自体を国からお金を出して買わなければならなくなります。
これは企業にとって直接的なコスト増を意味します。
対象となる業種は限られる予定ですが、電力会社にオークションのコストがかかれば、当然その分は電気代に上乗せされます。
結果として、直接オークションに参加しない一般の企業であっても、エネルギーコストの上昇という形で大きな影響を受けることになります。
キューエネスでは脱炭素経営を始めるためのサポートを実施しています
GX ETSの本格稼働で対象となる企業
この章では、法的な義務を負う企業の具体的な条件と、基準に満たない企業への間接的な影響について解説します。
「自社は対象外だ」と思い込んでいると、思わぬビジネス上のリスクを抱える可能性があります。
年間10万トン以上の企業は義務化
本格稼働において最も重要な変化は、温室効果ガスを多く排出する企業に対して法的な参加義務が課されたことです。 具体的には、直近3カ年度の直接排出量(Scope1)が年平均10万トン以上の企業は、制度への参加が必須となりました。
対象となるのは、主に鉄鋼、化学、セメント、電力といったエネルギーを大量に消費する産業で、国内で300〜400社程度が該当すると見込まれています。
対象となる判断基準と対応は以下の通りです。
- 対象となるガス:自社の事業活動で直接排出する温室効果ガス(Scope1)
- 基準となる量:直近3カ年度の平均排出量が年間10万トン以上
- 必要な対応:企業自らが基準を判定し、国へ届出を行う
ここで注意しなければならないのは、国から「あなたの会社は対象です」という通知が来るわけではない点です。 企業は自らのデータを算定し、対象基準に該当するかどうかを「自己判定」しなければなりません。
義務化の対象に該当しているのに見落としていた、というコンプライアンス違反を防ぐためにも、まずは過去3年分のデータを正確に把握することがすべての出発点となります。
基準未満でもサプライチェーン経由で影響
では、排出量が年間10万トン未満の企業には関係がないのかというと、決してそうではありません。 基準に満たない企業であっても、GXリーグに自主的に参加して排出枠の取引を行うことは引き続き可能です。
むしろ、投資家へのアピールや資金調達での優遇を狙い、あえて自主参加を選ぶ先進的な中堅企業は増えています。
さらに警戒すべきなのは、取引先の大企業から受ける「サプライチェーン経由の要請」です。 たとえば、自社が自動車メーカー(大企業)に部品を納める中小企業だとします。 大企業は自社の厳しい削減目標をクリアするために、部品の製造過程で出るCO2も減らすよう、下請け企業に対してデータの提出や削減努力を強く求めてきます。
もし「うちは法的な義務対象ではないから算定しない」と対応を拒めば、取引を見直されたり、環境対応に優れた競合他社に契約を奪われたりするリスクが生じます。
つまり、法的な義務の有無にかかわらず、ビジネスを続ける上でほぼすべての企業が排出量の把握と削減を求められるルールに変わったといえます。
企業がGX ETSに参加する3つのメリット
ルールが厳しくなる一方で、早期にGX ETSに参加することには大きなメリットもあります。
この章では、企業が積極的に取り組むことで得られる3つの利点を解説します。
単なる義務対応ではなく、経営戦略としてどう活かすかが問われています。
ESG投資の評価が高まる
最も大きなメリットは、投資家からの評価が上がりやすくなることです。
近年、環境(Environment)、社会(Social)、企業統治(Governance)を重視する「ESG投資」が世界的な主流となっています。
GX ETSに早期から参加し、透明性の高いデータを公開している企業は、「将来のリスクにしっかり備えている」と見なされます。
逆に、参加を見送ったり情報開示に消極的だったりすると、投資対象から外されるリスクが高まります。
たとえば、株式市場で資金を集めたい企業にとって、GXリーグへの参画は一種のパスポートのような役割を果たし始めています。
環境への真摯な取り組みが、そのまま企業のブランド価値や株価の安定に直結する時代になっているのです。
資金調達で優遇を受けられる
国や金融機関からの支援を受けやすくなることも見逃せません。
政府はGX ETSに参加する企業に対して、設備投資の補助金を優先的に配分する仕組みを検討しています。
脱炭素に向けた目標を達成すれば金利が下がるような、新しいタイプの融資(トランジション・ファイナンスなど)も増えてきました。
新しい省エネ設備を導入するには多額のコストがかかりますが、GX ETSに参加して政府の認定を受けることで、これらの優遇制度をフルに活用できます。
実質的な負担を大きく減らしながら、他社よりも早く設備を刷新できるのは経営上非常に有利です。
排出枠の売却で利益が出る
目標以上の削減に成功すれば、直接的な金銭的利益を得るチャンスもあります。
余った排出枠を、目標を達成できなかった企業に売却できるからです。
省エネ技術の導入や再生可能エネルギーへの切り替えをいち早く進めた企業は、市場で「枠の売り手」に回ることができます。
環境対策でかかった初期投資を、排出枠の売却益で回収するというビジネスモデルが成り立ちます。
ただし、市場での価格は需要と供給で変動するため、常に高く売れるとは限りません。
それでも、単にコストを削減するだけでなく、環境対策そのものを新しい収益源に変えられる可能性があるのは、制度ならではの魅力です。
GX ETSの課題とリスク
新しい仕組みには、当然ながら課題やリスクも伴います。
この章では、企業がGX ETSに参加する際に直面するであろう実務的な負担や、金銭的なリスクについて解説します。
メリットだけでなく、負の側面もしっかり理解しておくことが重要です。
排出量の算定に手間がかかる
最初の大きな壁は、自社の温室効果ガス排出量を正確に算定し、報告する手間です。
ただ電気代の明細を見るだけではなく、ルールに則った厳密な計算が求められます。
算定には専門的な知識が必要であり、多くの企業では担当者の育成や、専用のデータ管理システムの導入が必要になります。
特に複数の工場や拠点を抱える企業では、データを集約するだけでも膨大な労力がかかります。
「手間がかかるから後回しにしよう」と思いたくなりますが、算定基準があいまいなまま目標を設定すると、後で取り返しのつかない修正を迫られることもあります。
最初から専門家のサポートを入れるなど、しっかりとした体制づくりが欠かせません。
キューエネスでは見積りを通してCO2算出・削減シミュレーションも提案可能です
目標未達成でコストが発生する
もし掲げた削減目標を達成できなかった場合、金銭的なペナルティに似たコストが発生します。
不足分の排出枠を市場から自腹で買い取らなければならないからです。
予期せぬトラブルで設備の稼働が落ちたり、急激な生産増でエネルギー消費が増えたりと、企業の努力だけではどうにもならない事情で目標を逃すこともあります。
その際、排出枠の市場価格が高騰していれば、想定外の巨額のコストを支払う羽目になります。
そのため、企業は「ギリギリ達成できる高い目標」を立てるべきか、「確実にクリアできる安全な目標」を立てるべきか、難しい判断を迫られます。
事業計画と環境対策をセットで考えられる、高度な経営判断が求められる制度だといえます。
企業が今から始めるべき3つの準備
本格稼働に向けて、企業は具体的に何をすればよいのでしょうか。
この章では、規模に関わらず今すぐ取り組むべき3つのアクションを提案します。
焦らず、一つずつ確実に行動を起こしていきましょう。
排出量(Scope1・2)を把握する
すべての対策の出発点は、自社がどれだけの温室効果ガスを出しているかを知ることです。
まずは、自社が直接排出する「Scope1」と、他社から供給された電気などを使って間接的に排出する「Scope2」のデータを正確に把握しましょう。
具体的な準備のステップは以下の通りです。
- 社内体制の構築:各部署からデータを集める担当者を決める
- データの収集:毎月の電気代や燃料の購入量などをスプレッドシート等で一元管理する
- ツールの導入検討:必要に応じて、CO2算定を自動化するクラウドサービスの導入を検討する
現状の数字が分からなければ、目標の立てようがありません。
まずは過去1年分のデータだけでも算定し、「自社の立ち位置」を可視化することから始めてみてください。
GXリーグへの参画を検討する
自社の現状が見えてきたら、次はGXリーグへの参画を本格的に検討しましょう。
今はまだ自主参加の段階だからこそ、リスクを抑えながら制度に慣れる絶好のチャンスです。
参加を検討する際の判断基準として、以下のポイントを確認してみてください。
確認項目 | 判断の目安 |
取引先の要請 | 大手顧客から排出量削減の要請がすでに来ているか |
資金調達の予定 | 今後、環境投資のための融資や補助金を利用したいか |
社内のリソース | データの報告や目標管理を継続できる担当者がいるか |
もし「取引先から要請がある」「補助金を活用したい」といった状況に当てはまるなら、早期の参画が間違いなくプラスに働きます。
まずはGXリーグの公式サイトで、同業他社がどのような目標を掲げているかをチェックしてみるのがおすすめです。
設備投資の計画を立てる
算定と目標設定ができたら、最後は「どうやって減らすか」という具体的な計画作りです。
古い設備を使い続けながら排出量を劇的に減らすことは不可能なため、計画的な設備投資が不可欠になります。
たとえば、照明をすべてLEDに切り替えるといった手軽なものから、工場のボイラーを最新の省エネ型に更新したり、自社ビルの屋上に太陽光パネルを設置したりといった大がかりなものまで、選択肢は様々です。
大事なのは、設備が壊れてから慌てて買い替えるのではなく、「いつ、どの設備を更新すれば、どれだけCO2が減り、どれだけコストが浮くか」という中長期のロードマップを引くことです。
このロードマップがあって初めて、GX ETSでの目標達成が現実的なものになります。
省エネ設備の拡充の他にも、コーポレートPPAから始める脱炭素経営もあります。
その中でもキューエネスのオフサイトPPAは、自社スペース不要かつ初期費用ゼロから手軽に始められます。
また、単年度から始められるため、制度が固まらなく、先が読めないからこそ長期の契約リスクを回避したい企業には最適の選択肢になります。
まとめ:GX ETSへの早期対応が企業の価値を決める
GX ETSは単なる環境の取り組みにとどまらず、直近の排出量が年間10万トン以上の企業に参加が義務付けられる法的な制度へと進化しました。 2026年度の「算定・届出」から本格稼働が始まり、2027年度には「排出枠取引」が本格的に動き出すスケジュールとなっています。
法的な義務対象となる大企業はもちろん、サプライチェーンを通じてデータ提出を求められる中小企業にとっても、排出量の把握は避けて通れません。 制度を単なるコストや負担として捉えず、早期に排出量の算定体制を整えて計画的な投資を進めることが、今後の企業価値と信頼を大きく高める近道となります。


